6月24日国家发展改革委发布《县城新型城镇化建设专项企业债券发行指引(征求意见稿)》(以下简称“指引”),旨在通过企业债券的形式支持县城城镇化补短板强弱项工作。本文将重点围绕支持投向领域、亮点、申报流程三个方面对该指引进行简要分析。
一、重点支持投向领域
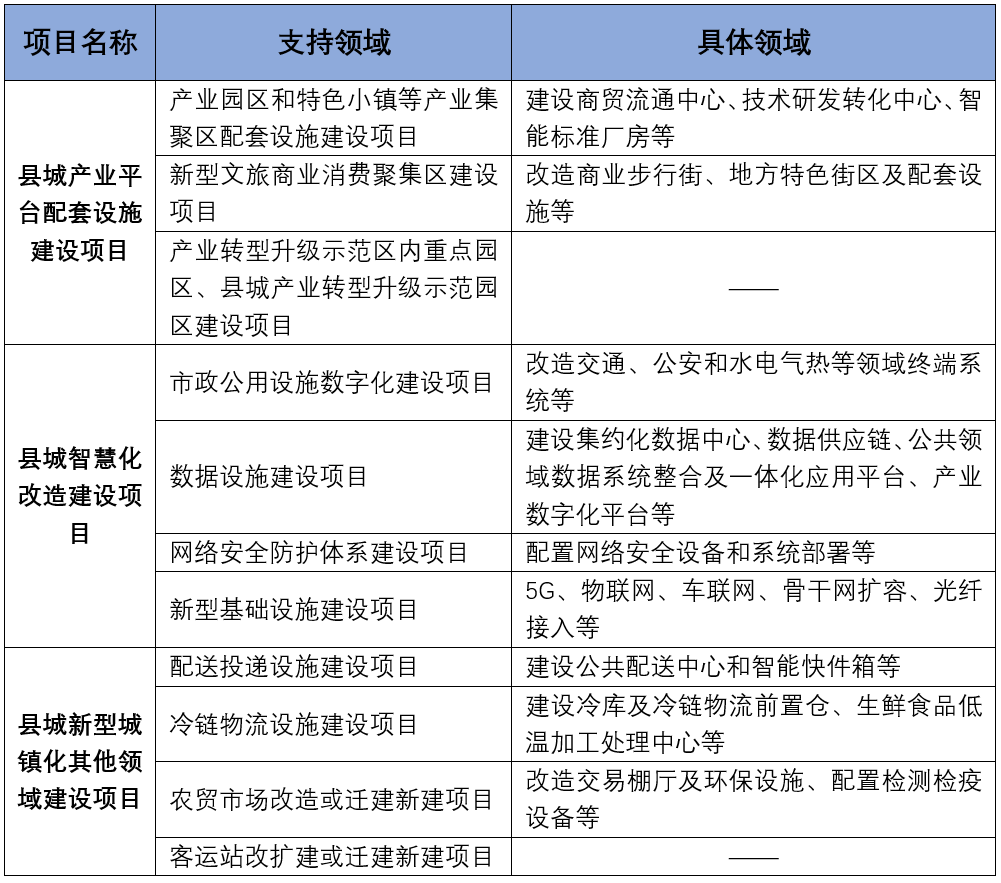
二、此次发布的指引中,亮点有六:
亮点一:支持对象为县城建设项目。原文:“募集资金主要用于县城(含县级市城区)建设项目的企业债券。”
亮点二:多渠道保证项目资金。原文:“鼓励银行机构通过“债贷组合”增信方式,进行债券和贷款统筹管理。”“对已取得本专项企业债券发行注册通知的募投项目,优先安排中央预算内投资和地方政府专项债券等资金,以支持募投项目所需资金的足额到位。”
亮点三:政府补贴也可作为项目收益来源。原文:“本专项企业债券以募投项目未来经营收入作为主要偿债来源。其中,项目收费标准由政府部门定价的,地方政府价格主管部门应及时制定完善项目收费价格政策。”
亮点四:债券募集资金可用于补充营运资金及偿还前期银行贷款。原文:“在偿债保障措施完善的前提下,允许使用不超过50%的债券募集资金用于补充营运资金。用于项目建设部分的募集资金,可偿还前期已直接用于募投项目建设的银行贷款。”
亮点五:发行主体的资质或将放宽。原文:“支持县城特别是县城新型城镇化建设示范地区内主体信用评级优良的企业,以自身信用发行本专项企业债券。”全国目前有122个县及县级市开展示范工作,四川省县城新型城镇化建设示范地区包括金堂县、乐至县、大英县、江安县、绵竹市。按照《国家发展改革委办公厅关于简化企业债券审报程序加强风险防范和改革监管方式的意见》(发改办财金[2015]3127号),为了分类管理并鼓励信用优良企业发债融资,意见放宽信用优良企业发债指标限制,指出债项级别为AA及以上的发债主体(含县域企业)不受发债企业数量指标的限制。而根据2018年7月份财金司窗口指导意见,为防范违约风险,对区县级主体评级为AA及以下的企业债必须设定第三方增信,债项级别必须达到AA+及以上,换句话说,区县平台债项评级低于AA+禁止发行企业债。由此可见,监管部门对区县平台主体的债项评级有较高的要求,而此次指引并未明文规定债项级别,或将适当放宽要求。
三、企业债券注册制改革根据《中华人民共和国证券法》以及2020年3月1日发布的《国家发展改革委关于企业债券发行实施注册制有关事项的通知》(发改财金[2020]298号),企业债券发行由核准制改为注册制。(一)核准制与注册制的流程区别原核准制下:
1、除中央企业和属于企业债券“直通车”机制范围的地方企业外,地方企业申请企业债券均需由省级发改部门出具转报文件;
2、从申报到发行需经过预审受理、第三方技术评估、司务会审议、联审会审议、核准批复等流程;
3、债券从省级发改部门转报直至最后核准,应在30个工作日内完成(情况复杂的不超过60个工作日);
4、部分募投项目需要征求专业司局意见。
注册制下:
1、取消企业债券申报中的省级转报环节。债券募集资金用于固定资产投资项目的,省级发改部门应对募投项目出具符合国家宏观调控政策、固定资产投资管理法规制度和产业政策的专项意见;
2、从申报到发行需要经过齐备性受理、材料审核、注册司务会、注册通知等流程;
3、原则上从项目受理到上报注册司务会不超过15个工作日;
4、专项债募投项目仍需要征求专业司局意见。
(二)案例
按照《关于开展企业债券受理工作的通知》(中债字[2020]18号),发行人、主承销商参照现行规定申报企业债券,与中央结算公司联系,并且其申报进度可通过“中国债券信息网”(www.chinabond.com.cn)—“业务操作”—“企业债受理信息”栏目查询。如下图所示:
此前首批已注册的6只企业债券合计规模403亿元,债券募集资金主要用于铁路、轨道交通、高速公路、绿色产业、棚户区改造、保障性住房等领域的项目建设,这对于优化企业直接融资渠道,助力基础设施领域补短板,促进区域产业转型升级,以及当前的复工复产工作都具有重大意义。企业债券注册制改革无疑成为抗击疫情、企稳经济发展过程中一针强心剂。
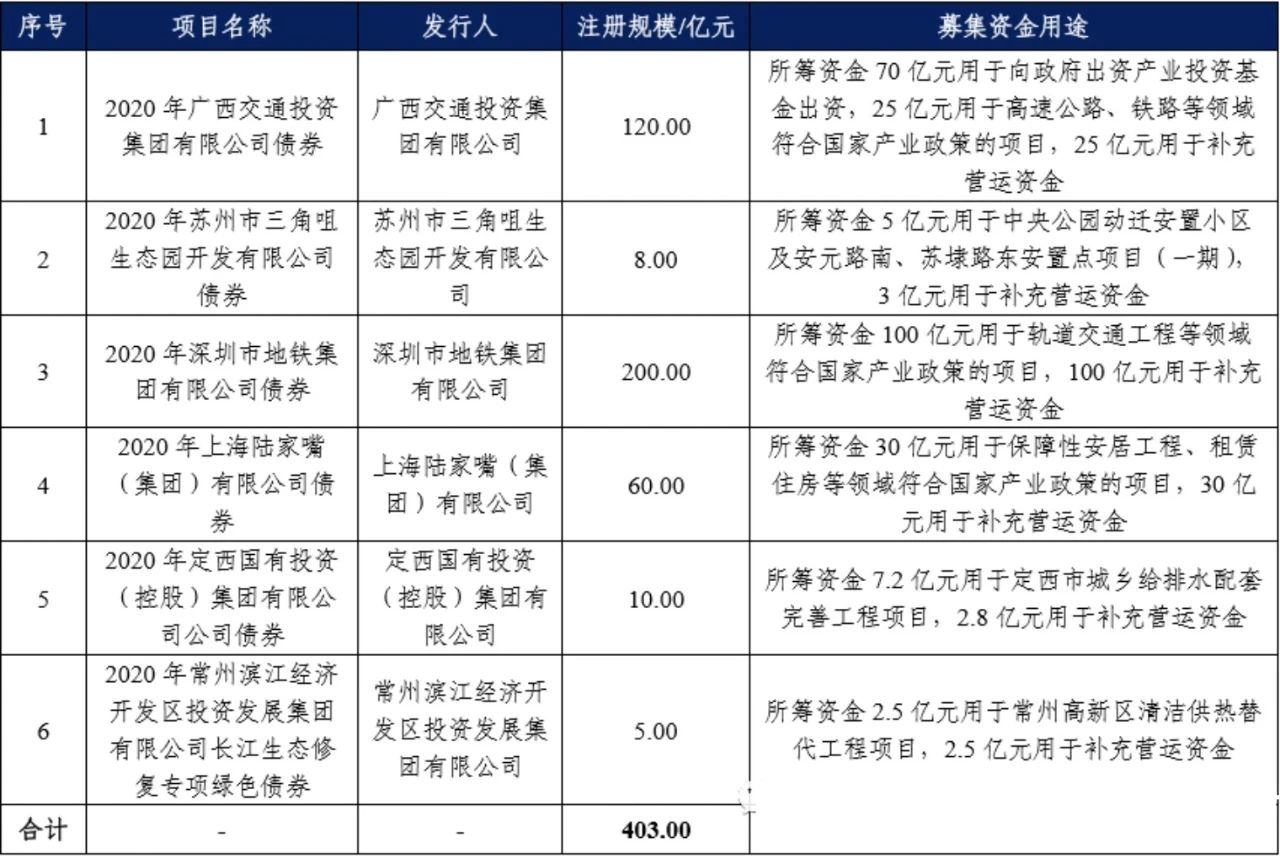
审核效率提升、批文内容简化、发行环节灵活是企业债券注册制改革的一大亮点。2020年4月首批6支注册制企业债券从受理成功到注册仅用时14个工作日,审核周期大幅度缩短;注册通知相比以往核准制批复,对中介材料体现的债券期限、承销团等方面进行简化,简政放权政策红利充分释放;有效期延长至2年,可以支持发行人更加灵活选择发行时间窗口,将更多决定权向市场转移,与国际债券市场对轨,符合市场化改革需要。
本次给新型城镇化建设提供了新的融资渠道,如果实施将会对县级城市带来重大利好,但目前尚处在征求意见稿阶段,且指引中关于信用评级优良企业的标准尚待进一步明确。
xc


 发布日期:2020-06-29
 点击次数:2329次
 打印


 陕公网安备61019102000639 技术支持:兄弟网络

 硕鑫项目咨询订阅号
 加名片